En bref : le Budget présenté le 28 octobre 2026 ne touche pas aux taux de l'impôt sur les sociétés, mais il divise par deux le plafond à vie de l'abattement sur la cession d'entreprise (Business Asset Disposal Relief), ramené à 500 000 £ à partir du 6 avril 2027, augmente de deux points l'impôt sur l'épargne et les revenus fonciers, et modifie les amortissements fiscaux. La TVA et le PAYE devront être payés par prélèvement automatique à partir d'avril 2029. Si vous prévoyez de vendre votre société, d'acheter du matériel ou si vous comptez sur des revenus locatifs, parlez-en à votre expert-comptable avant avril 2027.
Ce qui s'est passé
Le gouvernement a présenté le Budget 2026 le 28 octobre 2026. Le Trésor (HM Treasury) et HMRC ont publié en parallèle plus de 100 documents fiscaux. La plupart concernent les grandes entreprises, les retraites ou des secteurs bien précis. Nous avons lu les documents officiels et retenu les mesures qui comptent le plus pour les propriétaires de petites sociétés à responsabilité limitée, les fondateurs et les dirigeants.
Pour faire court : les taux de l'impôt sur les sociétés ne bougent pas. Le gouvernement indique qu'il maintiendra le taux principal à 25 % et le taux réduit pour les petits bénéfices (small profits rate) à 19 %, y compris pour l'exercice qui commence le 1er avril 2028. Les vrais changements portent sur les plus-values, les amortissements fiscaux, l'imposition personnelle de l'épargne et des loyers, et la manière de payer HMRC.
1. Vendre sa société : l'abattement sur la cession divisé par deux
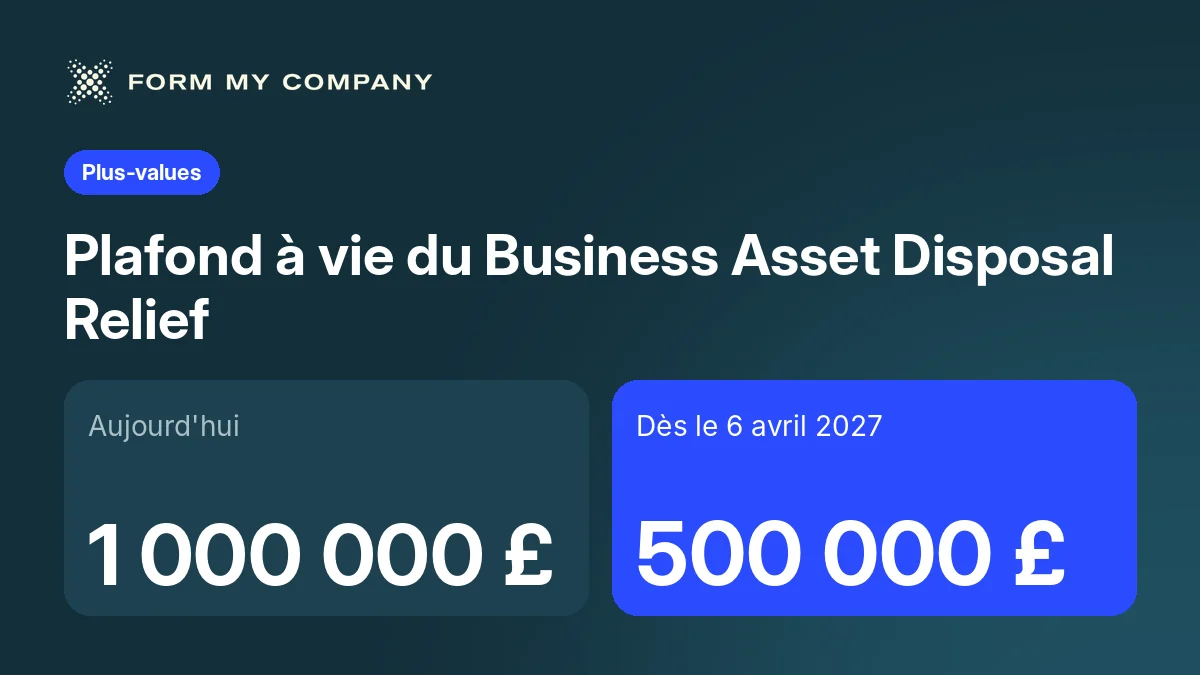
L'abattement sur la cession d'entreprise (Business Asset Disposal Relief, BADR) permet de payer un taux réduit d'impôt sur les plus-values (Capital Gains Tax) lorsque vous vendez tout ou partie d'une activité éligible, dans la limite d'un plafond à vie. Le Budget fait passer ce plafond de 1 000 000 £ à 500 000 £ pour les cessions éligibles réalisées à partir du 6 avril 2027. Des règles particulières s'appliquent à certains contrats conclus avant cette date mais finalisés après.
Exemple : Anna détient toutes les parts de son studio de design, Anna Kowalska Design Ltd. Un acheteur lui a fait une offre qui lui laisserait une plus-value d'environ 800 000 £, et elle n'a jamais demandé le BADR auparavant. Si la vente est finalisée avant le 6 avril 2027, la totalité des 800 000 £ peut bénéficier du taux réduit du BADR (si elle remplit les autres conditions). Si elle est finalisée le 6 avril 2027 ou plus tard, seuls 500 000 £ peuvent en bénéficier, et les 300 000 £ restants seraient imposés aux taux normaux de l'impôt sur les plus-values. Le calendrier d'une vente compte désormais plus qu'avant, et les règles transitoires sont techniques : c'est un sujet à aborder avec un conseiller fiscal.
2. Un nouvel abattement pour les fondateurs, réservé aux sociétés en forte croissance
Le Budget annonce un nouvel abattement pour les fondateurs (Founders' Relief) : un taux d'impôt sur les plus-values de 10 % sur un montant de plus-values pouvant aller jusqu'à 10 millions de livres sur toute une vie, pour les cessions de parts éligibles réalisées à partir du 6 avril 2027. Les conditions du projet publié par HMRC sont strictes. Il faut notamment avoir détenu au moins 25 % des parts au démarrage de l'activité, les conserver au moins 5 années fiscales, et que la société réalise un chiffre d'affaires d'au moins 10 millions de livres avec au moins 15 salariés en équivalent temps plein, avec en plus une croissance rapide ou une activité importante de recherche et développement. Une consultation technique est ouverte jusqu'au 30 novembre 2026 : les détails peuvent donc encore évoluer. La plupart des petites sociétés ne seront pas encore concernées, mais c'est bon à savoir si vous construisez votre entreprise en vue de la vendre.
3. Acheter du matériel : les amortissements fiscaux changent
L'amortissement de première année au taux principal (first-year allowance) passe à 50 % pour les dépenses éligibles engagées à partir du 1er janvier 2027. Dans le même temps, l'amortissement annuel dégressif au taux principal (writing-down allowance) baisse à 12 % à partir du 1er avril 2027 pour l'impôt sur les sociétés (6 avril 2027 pour l'impôt sur le revenu). Concrètement, les règles favorisent la déduction immédiate et accordent moins chaque année sur le solde restant. Demandez à votre expert-comptable quel amortissement convient à un achat prévu.
4. Loyers et épargne à titre personnel : une imposition plus lourde
À partir du 6 avril 2027, les revenus de l'épargne seront imposés à 24 %, 44 % et 49 % (taux de base, taux supérieur et taux additionnel). Les revenus fonciers en Angleterre, au pays de Galles et en Irlande du Nord seront imposés aux mêmes taux, l'Écosse et le pays de Galles pouvant toutefois fixer leurs propres taux sur les revenus fonciers.
Exemple : Anna loue aussi un appartement qu'elle possède à titre personnel, avec un bénéfice de 12 000 £ par an, entièrement dans la tranche du taux supérieur. En 2026/27, ce bénéfice est imposé à 40 %, soit 4 800 £. En 2027/28, le taux passe à 44 %, soit 5 280 £ : 480 £ de plus par an.
5. Autres changements à connaître
- Distributions : les règles sur les distributions des sociétés seront modernisées à partir d'avril 2028, afin d'empêcher « le recours à des montages complexes pour extraire des bénéfices à des taux d'imposition plus faibles ». Un projet de loi est attendu en 2027.
- Paiements aux associés : le gouvernement ne mettra pas en place « pour le moment » les nouvelles obligations déclaratives envisagées pour les paiements des sociétés fermées (close companies) à leurs actionnaires.
- Abattement sur les revenus d'activité (trading allowance) : il passe de 1 000 £ à 3 000 £ à partir du 6 avril 2027, et le seuil de déclaration Self Assessment pour les revenus d'activité augmente en conséquence. Cela aide les personnes qui ont de petits revenus d'appoint, pas les sociétés à responsabilité limitée.
- Salaire minimum (National Living Wage) : en hausse de 3,9 %, à 13,21 £ de l'heure à partir du 1er avril 2027.
- Prélèvement automatique : à partir d'avril 2029, les entreprises devront mettre en place un prélèvement automatique (Direct Debit) pour les montants dus au titre de leurs déclarations de TVA et de PAYE, avec quelques exceptions.
- Places de marché en ligne : à partir d'octobre 2027, les places de marché collecteront la TVA sur les ventes éligibles réalisées par des entreprises britanniques sur leurs plateformes.
À faire dès maintenant
- Vous comptez vendre dans les prochaines années ? Consultez un conseiller fiscal avant le 6 avril 2027 sur le calendrier et les règles transitoires du BADR.
- Vous prévoyez d'acheter du matériel ? Demandez à votre expert-comptable s'il faut caler l'achat autour du 1er janvier 2027.
- Vous avez des salariés ? Prévoyez le nouveau salaire minimum de 13,21 £ à partir d'avril 2027.
- Vous percevez des loyers ou des intérêts à titre personnel ? Vérifiez l'effet des taux 2027/28 sur votre impôt.
- Ne vous fiez pas aux seuls gros titres. Plusieurs mesures en sont encore au stade de projet ou de consultation. Attendez les règles définitives et faites-vous conseiller selon votre situation.
Cet article présente les annonces. Il ne constitue pas un conseil fiscal.
Comment nous pouvons vous aider
Notre service Comptes annuels prépare vos comptes et votre déclaration d'impôt sur les sociétés (Company Tax Return) et suit les échéances pour vous. Si vous percevez des loyers ou des dividendes, notre service Self Assessment dépose votre déclaration personnelle. Pour la paie et la TVA, y compris le passage au prélèvement automatique, consultez Comptabilité, TVA et paie.
Questions fréquentes
Le Budget a-t-il modifié les taux de l'impôt sur les sociétés ?
Non. Le gouvernement indique qu'il maintiendra le taux principal à 25 % et le taux réduit pour les petits bénéfices à 19 %, y compris pour l'exercice qui commence le 1er avril 2028.
Quand le plafond réduit du Business Asset Disposal Relief s'applique-t-il ?
Le plafond à vie passe de 1 000 000 £ à 500 000 £ pour les cessions éligibles réalisées à partir du 6 avril 2027. Des règles particulières s'appliquent à certains contrats conclus avant cette date. Parlez de votre propre vente à un conseiller fiscal.
Pourrai-je bénéficier du nouvel abattement pour les fondateurs (Founders' Relief) ?
Uniquement si vous et la société remplissez des conditions strictes, notamment détenir au moins 25 % des parts dès le départ, les conserver au moins 5 années fiscales, et un chiffre d'affaires d'au moins 10 millions de livres avec au moins 15 salariés en équivalent temps plein. Les règles restent soumises à consultation jusqu'au 30 novembre 2026.
Dois-je déjà payer la TVA par prélèvement automatique ?
Pas encore. L'obligation de mettre en place un prélèvement automatique pour les montants dus au titre des déclarations de TVA et de PAYE est prévue à partir d'avril 2029, avec quelques exceptions. La loi suivra dans une prochaine loi de finances (Finance Bill).
Sources
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Nous vérifions chaque fait auprès de la source officielle avant publication. Les règles évoluent : consultez toujours les dernières informations sur GOV.UK.