Коротко: Бюджет, представленный 28 октября 2026 года, не изменил ставки корпоративного налога, но с 6 апреля 2027 года сокращает вдвое, до £500 000, лимит льготы Business Asset Disposal Relief на всю жизнь, повышает налог на доход от сбережений и недвижимости на два процентных пункта и меняет амортизационные льготы. С апреля 2029 года VAT и PAYE придётся платить через Direct Debit. Если вы планируете продать компанию, купить оборудование или рассчитываете на доход от аренды, поговорите с бухгалтером до апреля 2027 года.
Что произошло
Правительство представило Бюджет 2026 28 октября 2026 года. Вместе с ним Казначейство (HM Treasury) и HMRC опубликовали более 100 налоговых документов. Большинство из них касаются крупных компаний, пенсий или отдельных отраслей. Мы изучили официальные документы и выбрали меры, которые важнее всего для владельцев небольших компаний с ограниченной ответственностью, основателей и директоров.
Если коротко: ставки корпоративного налога не меняются. Правительство заявляет, что сохранит основную ставку 25% и ставку для малой прибыли 19%, в том числе на финансовый год, который начинается 1 апреля 2028 года. Важные изменения касаются прироста капитала, амортизационных льгот, личного налога на сбережения и арендный доход, а также порядка оплаты налогов в HMRC.
1. Продажа компании: лимит Business Asset Disposal Relief сокращён вдвое
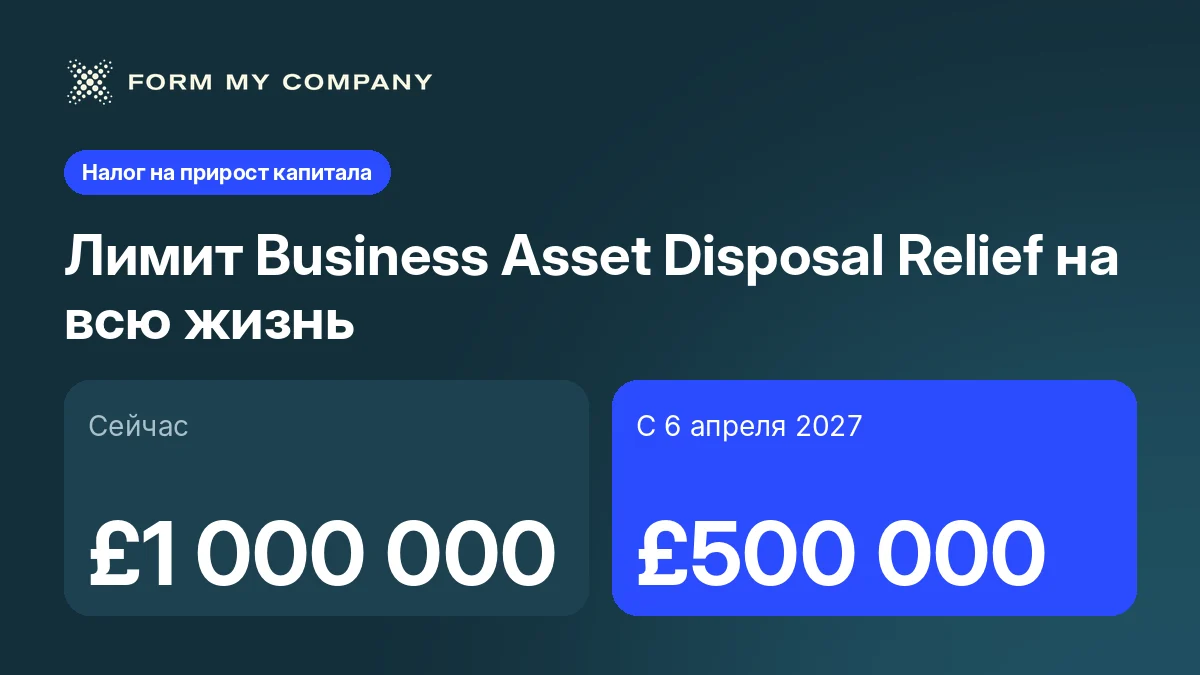
Льгота при продаже бизнеса (Business Asset Disposal Relief, BADR) позволяет платить налог на прирост капитала (Capital Gains Tax) по пониженной ставке при продаже всего квалифицирующего бизнеса или его части в пределах лимита на всю жизнь. Бюджет снижает этот лимит с £1 000 000 до £500 000 для квалифицирующих продаж, совершённых 6 апреля 2027 года или позже. Для некоторых договоров, заключённых до этой даты, но завершённых после неё, действуют особые правила.
Пример: Анне принадлежат все акции её дизайн-студии Anna Kowalska Design Ltd. Покупатель предложил цену, при которой её прирост капитала составит около £800 000, а льготой BADR она раньше не пользовалась. Если сделка завершится до 6 апреля 2027 года, по пониженной ставке BADR могут облагаться все £800 000 (если она соответствует остальным условиям). Если сделка завершится 6 апреля 2027 года или позже, льгота распространится только на £500 000, а остальные £300 000 будут облагаться по обычным ставкам налога на прирост капитала. Сроки продажи теперь важнее, чем раньше, а переходные правила технически сложны, поэтому этот вопрос стоит обсудить с налоговым консультантом.
2. Новая льгота для основателей, но только для быстрорастущих компаний
В Бюджете объявлена новая льгота для основателей (Founders' Relief): ставка налога на прирост капитала 10% на прирост до £10 млн за всю жизнь при квалифицирующей продаже акций 6 апреля 2027 года или позже. Условия в проекте HMRC строгие. Среди них: владение не менее чем 25% акций на момент начала деятельности, владение ими не менее 5 налоговых лет, оборот компании не менее £10 млн и не менее 15 сотрудников в эквиваленте полной занятости, а также быстрый рост или значительный объём исследований и разработок. Техническая консультация открыта до 30 ноября 2026 года, поэтому детали ещё могут измениться. Большинство небольших компаний пока не подпадут под эту льготу, но о ней стоит знать, если вы развиваете бизнес с расчётом на продажу.
3. Покупка оборудования: меняются амортизационные льготы
Амортизационная льгота первого года по основной ставке (main rate first-year allowance) увеличивается до 50% для квалифицирующих расходов, понесённых 1 января 2027 года или позже. Одновременно ежегодная амортизационная льгота по основной ставке (main rate writing-down allowance) снижается до 12% с 1 апреля 2027 года для корпоративного налога (с 6 апреля 2027 года для подоходного налога). На практике правила поощряют получение вычета сразу и дают меньший ежегодный вычет по остатку пула. Уточните у бухгалтера, какая льгота подходит для запланированной покупки.
4. Аренда и сбережения на ваше имя: налог выше
С 6 апреля 2027 года доход от сбережений будет облагаться по ставкам 24%, 44% и 49% (базовая, повышенная и дополнительная ставки). Доход от недвижимости в Англии, Уэльсе и Северной Ирландии будет облагаться по тем же ставкам, хотя Шотландия и Уэльс могут устанавливать собственные ставки для дохода от недвижимости.
Пример: Анна также сдаёт квартиру, которая принадлежит ей лично. Прибыль составляет £12 000 в год, и вся она попадает в диапазон повышенной ставки. В 2026/27 году эта прибыль облагается по ставке 40%, то есть налог составит £4800. В 2027/28 году ставка будет 44%, то есть £5280: на £480 больше в год.
5. Другие изменения, о которых стоит знать
- Распределение прибыли: правила о распределениях (distributions) компаний будут модернизированы с апреля 2028 года, чтобы не допустить «использования сложных схем для извлечения прибыли по более низким налоговым ставкам». Проект законодательства ожидается в 2027 году.
- Выплаты участникам: правительство не будет вводить предложенные новые правила отчётности о выплатах закрытых компаний (close companies) своим акционерам — «на данный момент».
- Trading allowance: необлагаемый лимит дохода от предпринимательской деятельности вырастет с £1000 до £3000 с 6 апреля 2027 года, а вместе с ним и порог, с которого этот доход нужно отражать в Self Assessment. Это поможет людям с небольшим дополнительным доходом, но не компаниям с ограниченной ответственностью.
- National Living Wage: минимальная почасовая оплата труда вырастет на 3,9%, до £13,21 в час, с 1 апреля 2027 года.
- Direct Debit: с апреля 2029 года бизнесу придётся оформить прямое дебетование (Direct Debit) для платежей по декларациям VAT и PAYE, за некоторыми исключениями.
- Онлайн-маркетплейсы: с октября 2027 года маркетплейсы будут взимать VAT с квалифицирующих продаж британских компаний на своих платформах.
Что сделать сейчас
- Планируете продажу в ближайшие годы? До 6 апреля 2027 года обсудите с налоговым консультантом сроки и переходные правила BADR.
- Собираетесь покупать оборудование? Спросите бухгалтера, стоит ли приурочить покупку к 1 января 2027 года.
- Платите сотрудникам? Заложите в бюджет новую минимальную ставку National Living Wage £13,21 с апреля 2027 года.
- Получаете арендный доход или проценты как частное лицо? Проверьте, как ставки 2027/28 года изменят ваш налог.
- Не принимайте решения только по заголовкам. Часть мер ещё находится на стадии проекта или консультации. Дождитесь окончательных правил и получите консультацию с учётом своей ситуации.
Эта статья объясняет объявленные меры и не является налоговой консультацией.
Чем мы можем помочь
В рамках услуги Годовая отчётность мы готовим отчётность и декларацию по корпоративному налогу (Company Tax Return) и следим за сроками. Если у вас есть доход от аренды или дивиденды, с услугой Self Assessment мы подадим вашу личную декларацию. Для зарплат и VAT, включая переход на Direct Debit, см. Бухгалтерия, VAT и зарплата.
Частые вопросы
Изменил ли Бюджет ставки корпоративного налога?
Нет. Правительство заявляет, что сохранит основную ставку 25% и ставку для малой прибыли 19%, в том числе на финансовый год, который начинается 1 апреля 2028 года.
С какого момента действует сниженный лимит Business Asset Disposal Relief?
Лимит на всю жизнь снижается с £1 000 000 до £500 000 для квалифицирующих продаж, совершённых 6 апреля 2027 года или позже. Для некоторых договоров, заключённых до этой даты, действуют особые правила. Обсудите свою сделку с налоговым консультантом.
Подойдёт ли мне новая льгота для основателей (Founders' Relief)?
Только если вы и компания соответствуете строгим условиям, среди которых не менее 25% акций с самого начала, владение не менее 5 налоговых лет, оборот не менее £10 млн и не менее 15 сотрудников в эквиваленте полной занятости. Консультация по правилам продлится до 30 ноября 2026 года.
Нужно ли уже сейчас платить VAT через Direct Debit?
Пока нет. Обязательное оформление Direct Debit для платежей по декларациям VAT и PAYE планируется с апреля 2029 года, за некоторыми исключениями. Соответствующие нормы войдут в один из будущих законов о финансах (Finance Bill).
Источники
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Перед публикацией мы сверяем каждый факт с официальным источником. Правила меняются — всегда проверяйте актуальную информацию на GOV.UK.