In breve: il Budget del 28 ottobre 2026 lascia invariate le aliquote dell'imposta sulle società, ma dimezza a 500.000 £ il limite a vita della Business Asset Disposal Relief dal 6 aprile 2027, aumenta di due punti percentuali le imposte su risparmi e redditi immobiliari e modifica gli ammortamenti fiscali. Da aprile 2029 IVA e PAYE andranno pagati con addebito diretto. Se pensi di vendere la tua società, acquistare beni strumentali o conti su redditi da affitto, parlane con il tuo commercialista prima di aprile 2027.
Cosa è successo
Il governo ha presentato il Budget 2026 il 28 ottobre 2026. Insieme al Budget, HM Treasury (il ministero dell'Economia britannico) e HMRC hanno pubblicato oltre 100 documenti fiscali. La maggior parte riguarda grandi aziende, pensioni o settori specifici. Abbiamo letto i documenti ufficiali e selezionato le misure più importanti per i titolari di piccole limited company, i fondatori e gli amministratori.
In sintesi: le aliquote dell'imposta sulle società (corporation tax) restano invariate. Il governo afferma che manterrà l'aliquota principale al 25% e l'aliquota ridotta per i piccoli utili (small profits rate) al 19%, anche per l'esercizio finanziario che inizia il 1° aprile 2028. Le novità che contano riguardano plusvalenze, ammortamenti fiscali (capital allowances), tassazione personale di risparmi e affitti e modalità di pagamento a HMRC.
1. Vendere la società: dimezzata la Business Asset Disposal Relief
L'agevolazione sulla cessione di beni aziendali (Business Asset Disposal Relief, BADR) applica un'aliquota ridotta dell'imposta sulle plusvalenze (Capital Gains Tax) quando vendi in tutto o in parte un'attività che ha i requisiti, entro un limite massimo a vita. Il Budget riduce questo limite da 1.000.000 £ a 500.000 £ per le cessioni ammissibili effettuate dal 6 aprile 2027. Sono previste regole particolari per alcuni contratti stipulati prima di quella data ma perfezionati dopo.
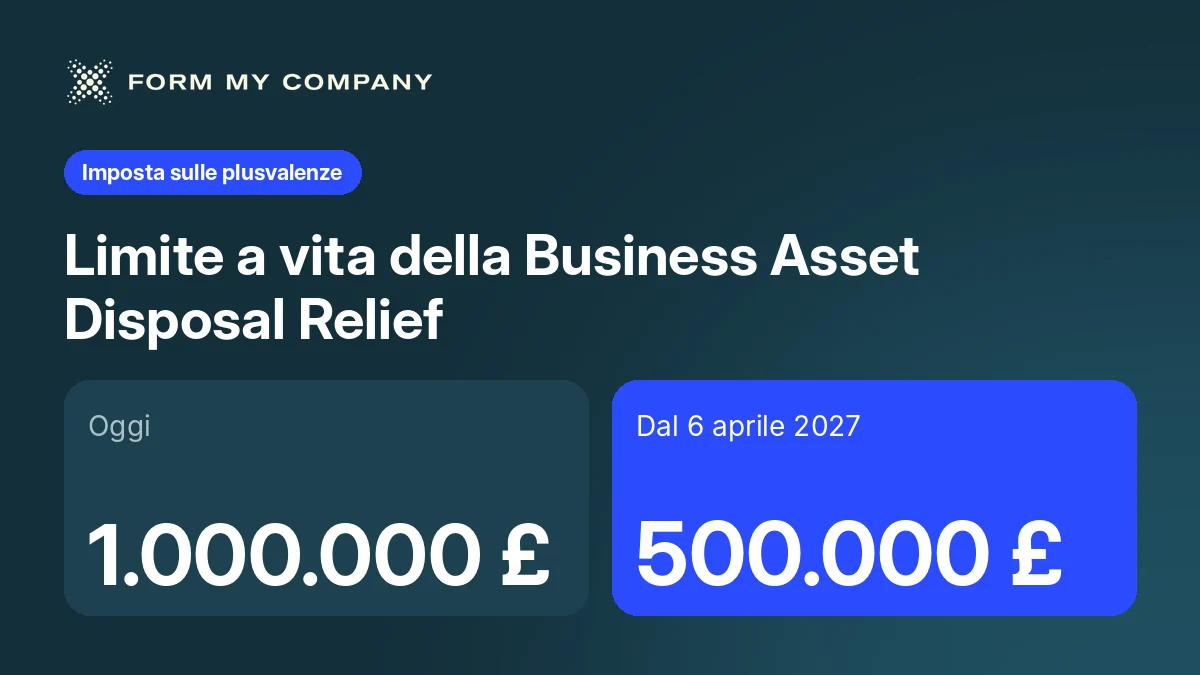
Esempio: Anna possiede tutte le quote del suo studio di design, Anna Kowalska Design Ltd. Un acquirente le ha offerto un prezzo che le darebbe una plusvalenza di circa 800.000 £, e lei non ha mai usufruito della BADR. Se la vendita si conclude prima del 6 aprile 2027, l'intera plusvalenza di 800.000 £ può beneficiare dell'aliquota ridotta della BADR (se Anna soddisfa gli altri requisiti). Se si conclude il 6 aprile 2027 o dopo, solo 500.000 £ possono beneficiarne e i restanti 300.000 £ sarebbero tassati alle aliquote ordinarie della Capital Gains Tax. Il momento della vendita conta ora più di prima e le regole transitorie sono tecniche: è un tema da affrontare con un consulente fiscale.
2. Una nuova Founders' Relief, ma solo per le società in forte crescita
Il Budget ha annunciato una nuova agevolazione per i fondatori (Founders' Relief): un'aliquota della Capital Gains Tax del 10% su plusvalenze fino a 10 milioni di £ nell'arco della vita, per le cessioni di quote ammissibili dal 6 aprile 2027. Le condizioni della bozza di HMRC sono rigide. Tra queste: detenere almeno il 25% delle quote al momento dell'avvio dell'attività, mantenerle per almeno 5 anni fiscali, e una società con un fatturato di almeno 10 milioni di £ e almeno 15 dipendenti equivalenti a tempo pieno, oltre a una crescita rapida o a un'attività significativa di ricerca e sviluppo. Una consultazione tecnica è aperta fino al 30 novembre 2026, quindi i dettagli potrebbero ancora cambiare. Per ora la maggior parte delle piccole società non ne avrà diritto, ma è utile conoscerla se stai costruendo un'azienda per venderla.
3. Acquisto di beni strumentali: cambiano gli ammortamenti fiscali
L'ammortamento del primo anno ad aliquota principale (main rate first-year allowance) sale al 50% per le spese ammissibili sostenute dal 1° gennaio 2027. Allo stesso tempo, l'ammortamento annuo ad aliquota principale (main rate writing-down allowance) scende al 12% dal 1° aprile 2027 ai fini della corporation tax (dal 6 aprile 2027 ai fini dell'imposta sul reddito). In pratica, le regole premiano chi deduce la spesa subito e concedono ogni anno una deduzione più bassa sul valore residuo (pool). Chiedi al tuo commercialista quale ammortamento conviene per un acquisto che hai in programma.
4. Affitti e risparmi a titolo personale: più tasse
Dal 6 aprile 2027 i redditi da risparmio saranno tassati al 24%, 44% e 49% (aliquota base, elevata e aggiuntiva). I redditi immobiliari in Inghilterra, Galles e Irlanda del Nord saranno tassati alle stesse aliquote, anche se Scozia e Galles possono fissare aliquote proprie sui redditi immobiliari.
Esempio: Anna affitta anche un appartamento di sua proprietà personale, con un utile di 12.000 £ l'anno, interamente nella fascia ad aliquota elevata. Nel 2026/27 quell'utile è tassato al 40%, quindi 4.800 £. Nel 2027/28 l'aliquota è del 44%, quindi 5.280 £: 480 £ in più all'anno.
5. Altre novità da conoscere
- Distribuzioni di utili: le regole sulle distribuzioni delle società saranno modernizzate da aprile 2028, per impedire che «schemi complessi vengano usati per estrarre utili ad aliquote più basse». La bozza di legge è attesa nel 2027.
- Pagamenti ai soci: il governo non introdurrà «per il momento» le nuove regole di comunicazione proposte per i pagamenti delle close company (società controllate da pochi soci) ai propri azionisti.
- Trading allowance: la franchigia sui redditi da attività sale da 1.000 £ a 3.000 £ dal 6 aprile 2027, e con essa la soglia oltre la quale questi redditi vanno dichiarati in Self Assessment. Aiuta chi ha piccoli redditi secondari, non le limited company.
- National Living Wage: il salario minimo nazionale aumenta del 3,9% e arriva a 13,21 £ l'ora dal 1° aprile 2027.
- Addebito diretto: da aprile 2029 le imprese dovranno attivare un addebito diretto (Direct Debit) per gli importi dovuti con le dichiarazioni IVA e PAYE, salvo alcune eccezioni.
- Marketplace online: da ottobre 2027 i marketplace riscuoteranno l'IVA sulle vendite ammissibili effettuate dalle imprese britanniche sulle loro piattaforme.
Cosa fare adesso
- Pensi di vendere nei prossimi anni? Parla con un consulente fiscale prima del 6 aprile 2027 delle tempistiche e delle regole transitorie della BADR.
- Hai in programma l'acquisto di beni strumentali? Chiedi al tuo commercialista se conviene pianificarlo in funzione del 1° gennaio 2027.
- Hai dipendenti? Metti a budget il nuovo National Living Wage di 13,21 £ da aprile 2027.
- Percepisci affitti o interessi a titolo personale? Verifica come le aliquote 2027/28 cambiano le tue imposte.
- Non decidere sulla base dei soli titoli. Diverse misure sono ancora in bozza o in consultazione. Attendi le regole definitive e fatti consigliare per la tua situazione.
Questo articolo illustra gli annunci del governo. Non costituisce consulenza fiscale.
Come possiamo aiutarti
Il nostro servizio di Bilancio annuale prepara il bilancio e la dichiarazione dei redditi della società (Company Tax Return) e tiene sotto controllo le scadenze. Se hai redditi da affitti o dividendi, il nostro servizio di Self Assessment presenta la tua dichiarazione personale. Per buste paga e IVA, compreso il passaggio all'addebito diretto, vedi Contabilità, IVA e buste paga.
Domande frequenti
Il Budget ha cambiato le aliquote dell'imposta sulle società?
No. Il governo afferma che manterrà l'aliquota principale al 25% e l'aliquota per i piccoli utili al 19%, anche per l'esercizio finanziario che inizia il 1° aprile 2028.
Da quando si applica il limite ridotto della Business Asset Disposal Relief?
Il limite a vita scende da 1.000.000 £ a 500.000 £ per le cessioni ammissibili dal 6 aprile 2027. Sono previste regole particolari per alcuni contratti stipulati prima di quella data. Per la tua vendita, parla con un consulente fiscale.
Avrò diritto alla nuova Founders' Relief?
Solo se tu e la società soddisfate condizioni rigide, tra cui almeno il 25% delle quote fin dall'inizio, almeno 5 anni fiscali di possesso, un fatturato di almeno 10 milioni di £ e almeno 15 dipendenti equivalenti a tempo pieno. Le regole sono in consultazione fino al 30 novembre 2026.
Devo già pagare l'IVA con addebito diretto?
Non ancora. L'obbligo di attivare un addebito diretto per gli importi dovuti con le dichiarazioni IVA e PAYE è previsto da aprile 2029, salvo alcune eccezioni. Le norme arriveranno con una futura Finance Bill.
Fonti
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Prima di pubblicare verifichiamo ogni informazione sulla fonte ufficiale. Le regole cambiano: controlla sempre le indicazioni aggiornate su GOV.UK.