Trumpai: 2026 m. spalio 28 d. paskelbtas biudžetas pelno mokesčio tarifų nekeičia, tačiau nuo 2027 m. balandžio 6 d. perpus, iki 500 000 £, sumažina verslo turto perleidimo lengvatos (Business Asset Disposal Relief) viso gyvenimo ribą, dviem procentiniais punktais padidina santaupų ir nekilnojamojo turto pajamų mokestį ir keičia kapitalo išlaidų lengvatas. Nuo 2029 m. balandžio PVM ir PAYE reikės mokėti tiesioginiu debetu. Jei planuojate parduoti įmonę, pirkti įrangą ar gaunate nuomos pajamų, pasitarkite su buhalteriu iki 2027 m. balandžio.
Kas nutiko
Vyriausybė pristatė 2026 m. biudžetą 2026 m. spalio 28 d. Kartu su juo JK iždas (HM Treasury) ir HMRC paskelbė daugiau nei 100 su mokesčiais susijusių dokumentų. Dauguma jų skirti didelėms įmonėms, pensijoms ar konkrečioms pramonės šakoms. Perskaitėme oficialius dokumentus ir atrinkome priemones, kurios svarbiausios mažų ribotos atsakomybės įmonių savininkams, steigėjams ir direktoriams.
Trumpai: pelno mokesčio (corporation tax) tarifai nesikeičia. Vyriausybė teigia, kad pagrindinis tarifas liks 25 %, o mažo pelno tarifas – 19 %, taip pat ir finansiniais metais, prasidedančiais 2028 m. balandžio 1 d. Svarbūs pokyčiai susiję su kapitalo prieaugiu, kapitalo išlaidų lengvatomis, asmeniniu santaupų ir nuomos pajamų apmokestinimu bei tuo, kaip mokate HMRC.
1. Įmonės pardavimas: verslo turto perleidimo lengvata sumažinta perpus
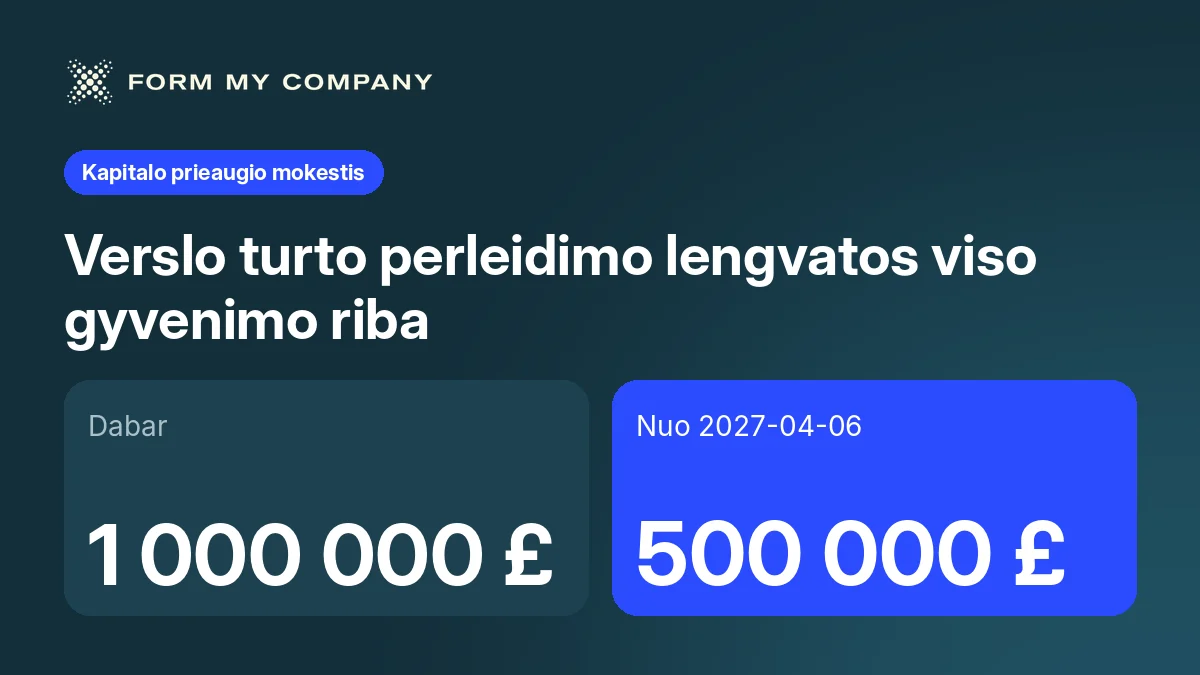
Verslo turto perleidimo lengvata (Business Asset Disposal Relief, BADR) leidžia taikyti mažesnį kapitalo prieaugio mokesčio (Capital Gains Tax) tarifą, kai parduodate visą tinkamą verslą ar jo dalį, neviršijant viso gyvenimo ribos. Biudžetas šią ribą sumažina nuo 1 000 000 £ iki 500 000 £ tinkamiems perleidimams, atliekamiems 2027 m. balandžio 6 d. ar vėliau. Kai kurioms sutartims, sudarytoms iki šios datos, bet įvykdytoms po jos, taikomos specialios taisyklės.
Pavyzdys: Anna valdo visas savo dizaino studijos Anna Kowalska Design Ltd akcijas. Pirkėjas pasiūlė kainą, už kurią ji gautų apie 800 000 £ prieaugį, o BADR ji anksčiau niekada nepasinaudojo. Jei sandoris bus užbaigtas iki 2027 m. balandžio 6 d., visiems 800 000 £ gali būti taikomas mažesnis BADR tarifas (jei ji atitinka kitas sąlygas). Jei sandoris bus užbaigtas 2027 m. balandžio 6 d. ar vėliau, lengvata galės būti taikoma tik 500 000 £, o likę 300 000 £ būtų apmokestinti įprastais kapitalo prieaugio mokesčio tarifais. Pardavimo laikas dabar svarbesnis nei anksčiau, o pereinamosios taisyklės techniškos, todėl tai klausimas mokesčių konsultantui.
2. Nauja steigėjų lengvata, bet tik sparčiai augančioms įmonėms
Biudžete paskelbta nauja steigėjų lengvata (Founders' Relief): 10 % kapitalo prieaugio mokesčio tarifas iki 10 mln. £ viso gyvenimo prieaugio, kai tinkamos akcijos perleidžiamos 2027 m. balandžio 6 d. ar vėliau. HMRC projekte numatytos griežtos sąlygos. Tarp jų – valdyti bent 25 % akcijų nuo veiklos pradžios, išlaikyti jas bent 5 mokestinius metus, o įmonės apyvarta turi siekti bent 10 mln. £ ir joje turi dirbti bent 15 darbuotojų, perskaičiavus į visą darbo laiką, be to, reikalingas spartus augimas arba reikšminga mokslinių tyrimų ir eksperimentinės plėtros veikla. Techninės konsultacijos vyksta iki 2026 m. lapkričio 30 d., todėl detalės dar gali keistis. Dauguma mažų įmonių kol kas neatitiks sąlygų, tačiau apie lengvatą verta žinoti, jei kuriate verslą su tikslu jį parduoti.
3. Įrangos pirkimas: keičiasi kapitalo išlaidų lengvatos
Pagrindinio tarifo pirmųjų metų lengvata (first-year allowance) didėja iki 50 % tinkamoms išlaidoms, patirtoms 2027 m. sausio 1 d. ar vėliau. Tuo pat metu pagrindinio tarifo metinė nusidėvėjimo lengvata (writing-down allowance) mažėja iki 12 %: pelno mokesčiui – nuo 2027 m. balandžio 1 d., pajamų mokesčiui – nuo 2027 m. balandžio 6 d. Praktiškai naujos taisyklės skatina lengvatą pasinaudoti iš karto, o likusiam turto fondui kasmet suteikiama mažesnė lengvata. Paklauskite buhalterio, kuri lengvata tinka jūsų planuojamam pirkiniui.
4. Nuoma ir santaupos jūsų vardu: didesni mokesčiai
Nuo 2027 m. balandžio 6 d. santaupų pajamos bus apmokestinamos 24 %, 44 % ir 49 % tarifais (bazinis, aukštesnysis ir papildomas tarifai). Nekilnojamojo turto pajamos Anglijoje, Velse ir Šiaurės Airijoje bus apmokestinamos tais pačiais tarifais, nors Škotija ir Velsas gali nustatyti savo nekilnojamojo turto pajamų tarifus.
Pavyzdys: Anna taip pat nuomoja asmeniškai jai priklausantį butą ir gauna 12 000 £ pelno per metus, kuris visas patenka į aukštesniojo tarifo ribas. 2026/27 m. šis pelnas apmokestinamas 40 % tarifu, t. y. 4 800 £. 2027/28 m. tarifas bus 44 %, t. y. 5 280 £: 480 £ daugiau per metus.
5. Kiti pokyčiai, apie kuriuos verta žinoti
- Paskirstymai: įmonių paskirstymų (distributions) taisyklės bus modernizuotos nuo 2028 m. balandžio, siekiant užkirsti kelią „sudėtingoms schemoms, naudojamoms pelnui išsiimti mažesniais mokesčių tarifais“. Įstatymo projektas turėtų būti paskelbtas 2027 m.
- Mokėjimai dalyviams: vyriausybė „šiuo metu“ neįves siūlytų naujų ataskaitų teikimo taisyklių mokėjimams, kuriuos uždarosios bendrovės (close companies) atlieka savo akcininkams.
- Prekybos pajamų lengvata (trading allowance): nuo 2027 m. balandžio 6 d. ji didėja nuo 1 000 £ iki 3 000 £, kartu didėja ir prekybos pajamų deklaravimo savarankiško deklaravimo (Self Assessment) sistemoje riba. Tai naudinga žmonėms, turintiems nedidelių papildomų pajamų, o ne ribotos atsakomybės įmonėms.
- Nacionalinis pragyvenimo užmokestis (National Living Wage): nuo 2027 m. balandžio 1 d. didėja 3,9 %, iki 13,21 £ per valandą.
- Tiesioginis debetas (Direct Debit): nuo 2029 m. balandžio įmonės, išskyrus kai kurias išimtis, turės nustatyti tiesioginį debetą PVM ir PAYE deklaracijose nurodytoms sumoms mokėti.
- Internetinės prekyvietės: nuo 2027 m. spalio prekyvietės surinks PVM už tinkamus pardavimus, kuriuos jų platformose atlieka JK įmonės.
Ką daryti dabar
- Planuojate parduoti įmonę per artimiausius kelerius metus? Iki 2027 m. balandžio 6 d. pasitarkite su mokesčių konsultantu dėl sandorio laiko ir BADR pereinamųjų taisyklių.
- Planuojate pirkti įrangą? Paklauskite buhalterio, ar pirkimą verta derinti su 2027 m. sausio 1 d. data.
- Mokate darbuotojams atlyginimus? Į biudžetą įtraukite naująjį 13,21 £ nacionalinį pragyvenimo užmokestį nuo 2027 m. balandžio.
- Asmeniškai gaunate nuomos ar palūkanų pajamų? Patikrinkite, kaip 2027/28 m. tarifai pakeis jūsų mokesčių sumą.
- Nesiimkite veiksmų vien pagal antraštes. Kai kurios priemonės dar tik projekto ar konsultacijų etape. Palaukite galutinių taisyklių ir pasitarkite dėl savo situacijos.
Šiame straipsnyje paaiškinami paskelbti pakeitimai. Tai nėra mokesčių konsultacija.
Kaip galime padėti
Mūsų paslauga Metinės finansinės ataskaitos apima jūsų finansinių ataskaitų ir pelno mokesčio deklaracijos (Company Tax Return) parengimą bei terminų stebėjimą. Jei gaunate nuomos ar dividendų pajamų, per paslaugą Savarankiškas deklaravimas (Self Assessment) pateiksime jūsų asmeninę deklaraciją. Dėl darbo užmokesčio ir PVM, įskaitant perėjimą prie tiesioginio debeto, žr. Buhalterinė apskaita, PVM ir darbo užmokestis.
Dažniausi klausimai
Ar biudžetas pakeitė pelno mokesčio tarifus?
Ne. Vyriausybė teigia, kad pagrindinis tarifas liks 25 %, o mažo pelno tarifas – 19 %, taip pat ir finansiniais metais, prasidedančiais 2028 m. balandžio 1 d.
Nuo kada taikoma mažesnė verslo turto perleidimo lengvatos riba?
Viso gyvenimo riba mažėja nuo 1 000 000 £ iki 500 000 £ tinkamiems perleidimams, atliekamiems 2027 m. balandžio 6 d. ar vėliau. Kai kurioms iki šios datos sudarytoms sutartims taikomos specialios taisyklės. Dėl savo sandorio pasitarkite su mokesčių konsultantu.
Ar galėsiu pasinaudoti naująja steigėjų lengvata?
Tik jei jūs ir įmonė atitinkate griežtas sąlygas: be kita ko, bent 25 % akcijų nuo pat pradžių, bent 5 mokestinius metus trunkanti nuosavybė, bent 10 mln. £ apyvarta ir 15 darbuotojų, perskaičiavus į visą darbo laiką. Dėl taisyklių konsultuojamasi iki 2026 m. lapkričio 30 d.
Ar PVM jau dabar turiu mokėti tiesioginiu debetu?
Dar ne. Reikalavimą nustatyti tiesioginį debetą PVM ir PAYE deklaracijose nurodytoms sumoms mokėti planuojama taikyti nuo 2029 m. balandžio, su kai kuriomis išimtimis. Tai bus įteisinta būsimame finansų įstatymo projekte (Finance Bill).
Šaltiniai
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Prieš skelbdami kiekvieną faktą tikriname oficialiame šaltinyje. Taisyklės keičiasi, todėl visada pasitikrinkite naujausią informaciją GOV.UK.