W skrócie: Budżet ogłoszony 28 października 2026 r. nie zmienił stawek podatku od zysków spółek (corporation tax), ale od 6 kwietnia 2027 r. obniża o połowę dożywotni limit ulgi Business Asset Disposal Relief – do 500 000 £, podnosi o dwa punkty procentowe podatek od oszczędności i dochodów z nieruchomości oraz zmienia zasady odpisów amortyzacyjnych. Od kwietnia 2029 r. VAT i PAYE trzeba będzie płacić poleceniem zapłaty (Direct Debit). Jeśli planujesz sprzedać spółkę, kupić sprzęt albo utrzymujesz się z najmu, porozmawiaj z księgowym przed kwietniem 2027 r.
Co się stało
Rząd przedstawił Budżet 2026 28 października 2026 r. Razem z nim HM Treasury (brytyjskie ministerstwo finansów) i HMRC opublikowały ponad 100 dokumentów podatkowych. Większość z nich dotyczy dużych firm, emerytur albo konkretnych branż. Przeczytaliśmy oficjalne dokumenty i wybraliśmy zmiany najważniejsze dla właścicieli małych spółek limited, założycieli i dyrektorów.
W skrócie: stawki podatku od zysków spółek (corporation tax) się nie zmieniają. Rząd zapowiada utrzymanie stawki podstawowej na poziomie 25% i stawki dla małych zysków (small profits rate) na poziomie 19%, także w roku finansowym rozpoczynającym się 1 kwietnia 2028 r. Istotne zmiany dotyczą zysków kapitałowych, odpisów amortyzacyjnych, podatku osobistego od oszczędności i najmu oraz sposobu płacenia HMRC.
1. Sprzedaż spółki: ulga BADR o połowę niższa
Ulga przy zbyciu aktywów firmy (Business Asset Disposal Relief, BADR) daje niższą stawkę podatku od zysków kapitałowych (Capital Gains Tax) przy sprzedaży całości lub części kwalifikującej się działalności – do dożywotniego limitu. Budżet obniża ten limit z 1 000 000 £ do 500 000 £ dla kwalifikujących się zbyć dokonanych 6 kwietnia 2027 r. lub później. Szczególne zasady obowiązują dla niektórych umów zawartych przed tą datą, ale sfinalizowanych po niej.
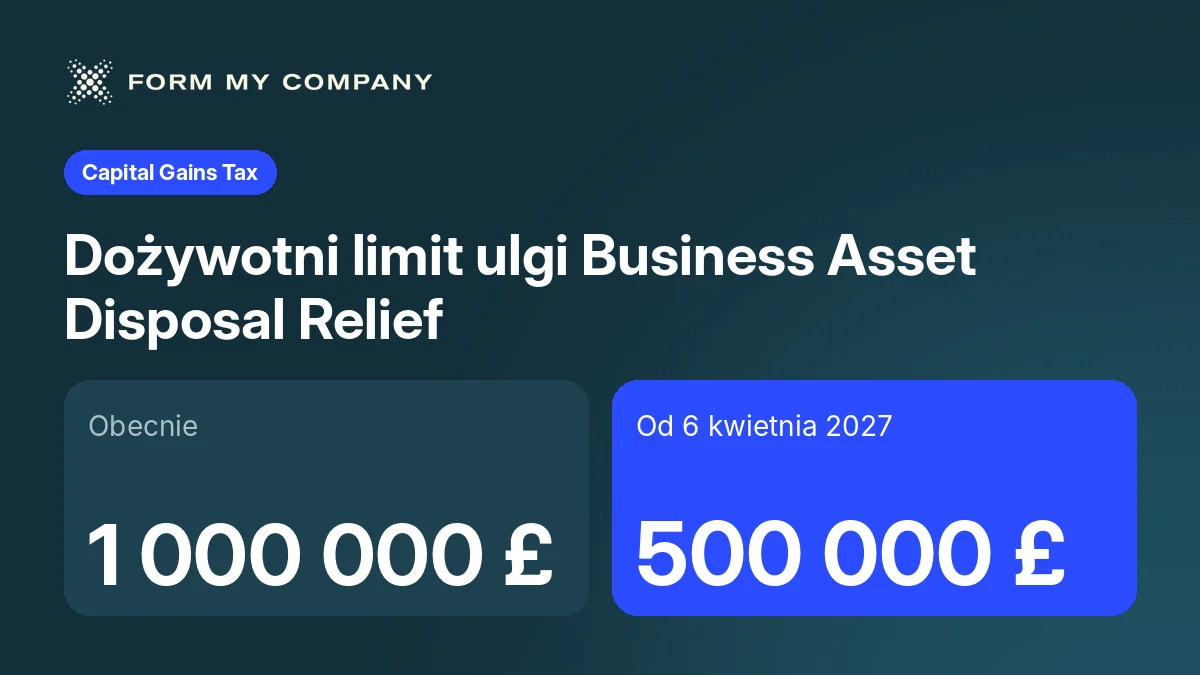
Przykład: Anna jest jedyną udziałowczynią swojego studia projektowego Anna Kowalska Design Ltd. Kupiec zaproponował cenę, która dałaby jej zysk ok. 800 000 £, a Anna nigdy wcześniej nie korzystała z ulgi BADR. Jeśli sprzedaż zostanie sfinalizowana przed 6 kwietnia 2027 r., cała kwota 800 000 £ może skorzystać z niższej stawki BADR (o ile Anna spełnia pozostałe warunki). Jeśli transakcja zamknie się 6 kwietnia 2027 r. lub później, ulgą może zostać objęte tylko 500 000 £, a pozostałe 300 000 £ zostanie opodatkowane według zwykłych stawek Capital Gains Tax. Termin sprzedaży ma teraz większe znaczenie niż wcześniej, a przepisy przejściowe są techniczne – to temat na rozmowę z doradcą podatkowym.
2. Nowa ulga dla założycieli, ale tylko dla szybko rosnących spółek
Budżet zapowiada nową ulgę dla założycieli (Founders' Relief): stawkę 10% podatku od zysków kapitałowych od dożywotnich zysków do 10 mln £, dla kwalifikujących się zbyć udziałów od 6 kwietnia 2027 r. Warunki w projekcie HMRC są surowe. Obejmują m.in. posiadanie co najmniej 25% udziałów w chwili rozpoczęcia działalności, utrzymanie ich przez co najmniej 5 lat podatkowych oraz spółkę z obrotem co najmniej 10 mln £ i co najmniej 15 pracownikami w przeliczeniu na pełne etaty, a do tego szybki wzrost lub znaczącą działalność badawczo-rozwojową. Konsultacje techniczne trwają do 30 listopada 2026 r., więc szczegóły mogą się jeszcze zmienić. Większość małych spółek na razie się nie zakwalifikuje, ale warto o tej uldze wiedzieć, jeśli budujesz firmę z myślą o sprzedaży.
3. Zakup sprzętu: zmiany w odpisach amortyzacyjnych
Odpis w pierwszym roku według stawki podstawowej (main rate first-year allowance) rośnie do 50% dla kwalifikujących się wydatków poniesionych 1 stycznia 2027 r. lub później. Jednocześnie roczny odpis według stawki podstawowej (main rate writing-down allowance) spada do 12% od 1 kwietnia 2027 r. w podatku od zysków spółek (od 6 kwietnia 2027 r. w podatku dochodowym od osób fizycznych). W praktyce nowe zasady premiują rozliczenie ulgi z góry i dają mniejszą ulgę w kolejnych latach od pozostałej puli. Zapytaj księgowego, który odpis najlepiej pasuje do planowanego zakupu.
4. Najem i oszczędności na Twoje nazwisko: wyższy podatek
Od 6 kwietnia 2027 r. dochody z oszczędności będą opodatkowane stawkami 24%, 44% i 49% (stawka podstawowa, wyższa i dodatkowa). Dochody z nieruchomości w Anglii, Walii i Irlandii Północnej będą opodatkowane według tych samych stawek, choć Szkocja i Walia mogą ustalać własne stawki dla dochodów z nieruchomości.
Przykład: Anna wynajmuje też mieszkanie, które ma na własne nazwisko. Zysk z najmu to 12 000 £ rocznie i w całości mieści się w progu stawki wyższej. W roku 2026/27 ten zysk jest opodatkowany stawką 40%, czyli 4 800 £. W roku 2027/28 stawka wynosi 44%, czyli 5 280 £: o 480 £ więcej rocznie.
5. Inne zmiany, o których warto wiedzieć
- Wypłaty ze spółki (distributions): zasady dotyczące wypłat zysków ze spółki zostaną zmodernizowane od kwietnia 2028 r., aby zapobiec „stosowaniu złożonych konstrukcji do wypłacania zysków przy niższych stawkach podatku”. Projekt przepisów ma się pojawić w 2027 r.
- Płatności na rzecz udziałowców: rząd nie wprowadzi „na tym etapie” proponowanych nowych obowiązków raportowania płatności ze spółek kontrolowanych przez niewielką grupę osób (close companies) na rzecz ich udziałowców.
- Trading allowance: kwota wolna od podatku dla drobnych przychodów z działalności rośnie z 1 000 £ do 3 000 £ od 6 kwietnia 2027 r., a wraz z nią próg obowiązku zgłaszania tych przychodów w Self Assessment. To pomoc dla osób z niewielkim dodatkowym dochodem, a nie dla spółek limited.
- National Living Wage: płaca minimalna rośnie o 3,9% do 13,21 £ za godzinę od 1 kwietnia 2027 r.
- Direct Debit: od kwietnia 2029 r. firmy będą musiały ustanowić polecenie zapłaty dla zobowiązań z deklaracji VAT i PAYE, z pewnymi wyjątkami.
- Platformy sprzedażowe: od października 2027 r. platformy internetowe będą pobierać VAT od kwalifikujących się sprzedaży dokonywanych za ich pośrednictwem przez brytyjskie firmy.
Co zrobić już teraz
- Planujesz sprzedaż w ciągu kilku najbliższych lat? Porozmawiaj z doradcą podatkowym przed 6 kwietnia 2027 r. o terminie transakcji i przepisach przejściowych dotyczących BADR.
- Planujesz zakup sprzętu? Zapytaj księgowego, czy warto zaplanować zakup w odniesieniu do daty 1 stycznia 2027 r.
- Zatrudniasz pracowników? Uwzględnij w budżecie nową płacę minimalną 13,21 £ od kwietnia 2027 r.
- Masz prywatne dochody z najmu lub odsetek? Sprawdź, jak stawki na rok 2027/28 zmienią Twój podatek.
- Nie działaj na podstawie samych nagłówków. Część zmian jest wciąż na etapie projektu lub konsultacji. Poczekaj na ostateczne przepisy i zasięgnij porady dopasowanej do Twojej sytuacji.
Ten artykuł wyjaśnia ogłoszone zmiany. Nie stanowi porady podatkowej.
Jak możemy pomóc
W ramach usługi Roczne sprawozdanie finansowe przygotujemy sprawozdanie finansowe i zeznanie podatkowe spółki (Company Tax Return) oraz będziemy pilnować terminów. Jeśli masz dochody z najmu lub dywidend, w ramach usługi Self Assessment złożymy Twoje osobiste zeznanie podatkowe. W sprawie płac i VAT, w tym przejścia na Direct Debit, zobacz Księgowość, VAT i płace.
Najczęstsze pytania
Czy budżet zmienił stawki podatku od zysków spółek?
Nie. Rząd zapowiada utrzymanie stawki podstawowej na poziomie 25% i stawki dla małych zysków na poziomie 19%, także w roku finansowym rozpoczynającym się 1 kwietnia 2028 r.
Od kiedy obowiązuje niższy limit ulgi Business Asset Disposal Relief?
Dożywotni limit spada z 1 000 000 £ do 500 000 £ dla kwalifikujących się zbyć od 6 kwietnia 2027 r. Szczególne zasady obowiązują dla niektórych umów zawartych przed tą datą. O swojej transakcji porozmawiaj z doradcą podatkowym.
Czy skorzystam z nowej ulgi dla założycieli (Founders' Relief)?
Tylko jeśli Ty i spółka spełnicie surowe warunki, m.in. co najmniej 25% udziałów od początku, co najmniej 5 lat podatkowych posiadania oraz obrót co najmniej 10 mln £ i co najmniej 15 pracowników w przeliczeniu na pełne etaty. Konsultacje w sprawie przepisów trwają do 30 listopada 2026 r.
Czy już teraz muszę płacić VAT poleceniem zapłaty?
Jeszcze nie. Obowiązek ustanowienia polecenia zapłaty (Direct Debit) dla zobowiązań z deklaracji VAT i PAYE jest planowany od kwietnia 2029 r., z pewnymi wyjątkami. Przepisy pojawią się w jednej z przyszłych ustaw finansowych (Finance Bill).
Źródła
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Przed publikacją sprawdzamy każdy fakt w oficjalnym źródle. Przepisy się zmieniają — zawsze sprawdzaj aktualne informacje na GOV.UK.