Kurz gesagt: Das Budget vom 28. Oktober 2026 lässt die Körperschaftsteuersätze unverändert. Es halbiert aber ab dem 6. April 2027 die lebenslange Obergrenze der Business Asset Disposal Relief auf 500.000 £, erhöht die Steuer auf Zins- und Mieteinkünfte um zwei Prozentpunkte und ändert die Abschreibungsregeln. VAT und PAYE müssen ab April 2029 per Lastschrift gezahlt werden. Wenn Sie Ihre Gesellschaft verkaufen, Ausrüstung anschaffen oder von Mieteinnahmen leben möchten, sprechen Sie vor April 2027 mit Ihrem Steuerberater.
Was ist passiert?
Die britische Regierung hat am 28. Oktober 2026 das Budget 2026 vorgelegt. HM Treasury und HMRC haben dazu mehr als 100 steuerliche Dokumente veröffentlicht. Die meisten betreffen große Unternehmen, Renten oder einzelne Branchen. Wir haben die offiziellen Dokumente gelesen und die Maßnahmen herausgesucht, die für Inhaber kleiner Limited-Gesellschaften, Gründer und Directors am wichtigsten sind.
Das Wichtigste vorweg: Die Körperschaftsteuersätze bleiben gleich. Die Regierung will den Regelsatz bei 25 % und den Satz für kleine Gewinne (small profits rate) bei 19 % belassen, auch für das am 1. April 2028 beginnende Geschäftsjahr. Die relevanten Änderungen betreffen Veräußerungsgewinne, Abschreibungen, die persönliche Besteuerung von Zins- und Mieteinkünften und die Art, wie Sie an HMRC zahlen.
1. Verkauf der Gesellschaft: Steuerermäßigung halbiert
Die Steuerermäßigung bei Unternehmensveräußerung (Business Asset Disposal Relief, BADR) sorgt für einen niedrigeren Satz der Capital Gains Tax (Steuer auf Veräußerungsgewinne), wenn Sie ein begünstigtes Unternehmen ganz oder teilweise verkaufen, bis zu einer lebenslangen Obergrenze. Das Budget senkt diese Grenze von 1.000.000 £ auf 500.000 £ für begünstigte Veräußerungen ab dem 6. April 2027. Für bestimmte Verträge, die vor diesem Datum geschlossen, aber erst danach vollzogen werden, gelten Sonderregeln.
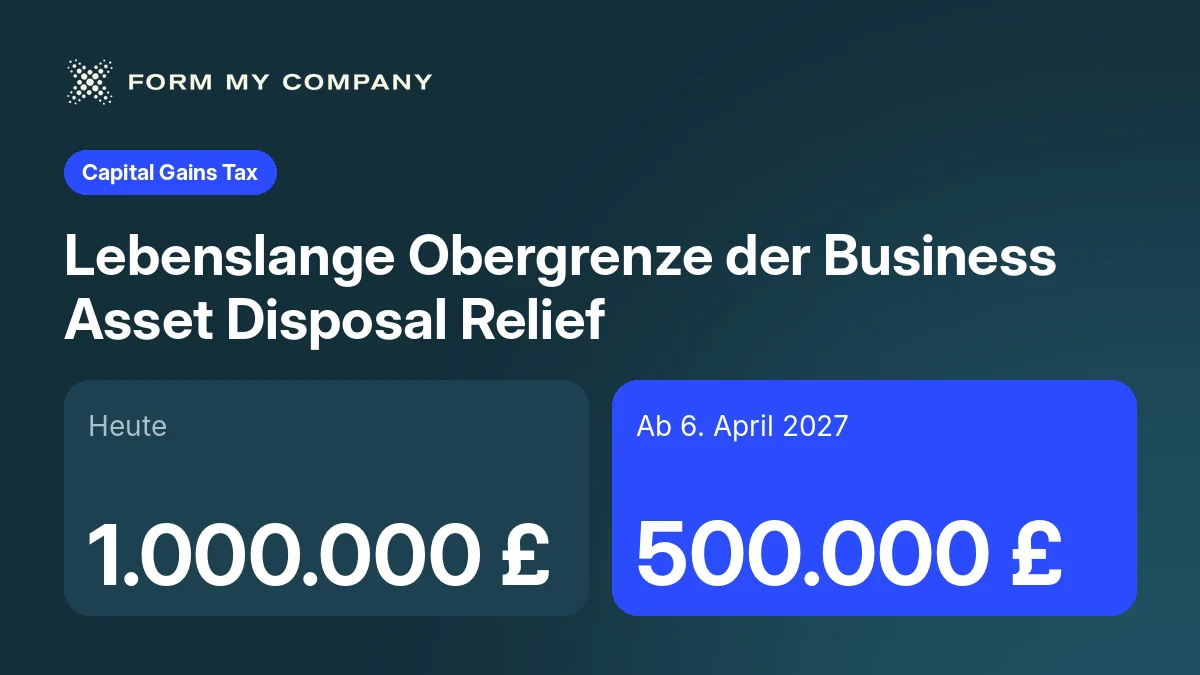
Beispiel: Anna hält alle Anteile an ihrem Designstudio, der Anna Kowalska Design Ltd. Ein Käufer hat einen Preis geboten, der ihr einen Veräußerungsgewinn von rund 800.000 £ bringen würde, und sie hat BADR noch nie in Anspruch genommen. Wird der Verkauf vor dem 6. April 2027 vollzogen, kann der gesamte Gewinn von 800.000 £ vom niedrigeren BADR-Satz profitieren (sofern sie die übrigen Voraussetzungen erfüllt). Wird er am oder nach dem 6. April 2027 vollzogen, sind nur 500.000 £ begünstigt, und die übrigen 300.000 £ würden zu den normalen Sätzen der Capital Gains Tax besteuert. Der Zeitpunkt eines Verkaufs ist damit wichtiger als bisher, und die Übergangsregeln sind technisch. Das sollten Sie mit einem Steuerberater besprechen.
2. Neue Gründer-Ermäßigung, aber nur für schnell wachsende Gesellschaften
Das Budget kündigt eine neue Gründer-Ermäßigung (Founders' Relief) an: einen Capital-Gains-Tax-Satz von 10 % auf lebenslange Veräußerungsgewinne von bis zu 10 Millionen £, für begünstigte Anteilsveräußerungen ab dem 6. April 2027. Die Voraussetzungen im Entwurf von HMRC sind streng. Dazu gehören: mindestens 25 % der Anteile bei Aufnahme der Geschäftstätigkeit, eine Haltedauer von mindestens 5 Steuerjahren sowie eine Gesellschaft mit mindestens 10 Millionen £ Umsatz und mindestens 15 Vollzeitäquivalenten, dazu schnelles Wachstum oder erhebliche Forschung und Entwicklung. Eine fachliche Konsultation läuft bis zum 30. November 2026, die Details können sich also noch ändern. Die meisten kleinen Gesellschaften werden die Voraussetzungen noch nicht erfüllen. Wenn Sie Ihr Unternehmen aber mit Blick auf einen Verkauf aufbauen, sollten Sie die Regel kennen.
3. Anschaffung von Ausrüstung: neue Abschreibungsregeln
Die Erstjahresabschreibung zum Regelsatz (main rate first-year allowance) steigt auf 50 % für begünstigte Ausgaben ab dem 1. Januar 2027. Gleichzeitig sinkt die laufende Abschreibung zum Regelsatz (main rate writing-down allowance) auf 12 %, und zwar ab dem 1. April 2027 für die Körperschaftsteuer (ab dem 6. April 2027 für die Einkommensteuer). In der Praxis belohnen die Regeln es, die Abschreibung sofort geltend zu machen, während der verbleibende Pool jedes Jahr weniger Entlastung bringt. Fragen Sie Ihren Steuerberater, welche Abschreibung zu einer geplanten Anschaffung passt.
4. Miete und Ersparnisse im eigenen Namen: höhere Steuer
Ab dem 6. April 2027 werden Zinseinkünfte mit 24 %, 44 % und 49 % besteuert (Basissatz, höherer Satz und Spitzensatz). Mieteinkünfte in England, Wales und Nordirland werden zu denselben Sätzen besteuert, wobei Schottland und Wales eigene Sätze für Mieteinkünfte festlegen können.
Beispiel: Anna vermietet außerdem eine Wohnung, die ihr privat gehört, mit einem Gewinn von 12.000 £ im Jahr, der vollständig in die Stufe des höheren Satzes (higher rate) fällt. Im Steuerjahr 2026/27 wird dieser Gewinn mit 40 % besteuert, also 4.800 £. Im Steuerjahr 2027/28 liegt der Satz bei 44 %, also 5.280 £: 480 £ mehr pro Jahr.
5. Weitere Änderungen
- Ausschüttungen: Die Regeln für Ausschüttungen von Gesellschaften werden ab April 2028 modernisiert, um zu verhindern, dass „komplexe Gestaltungen genutzt werden, um Gewinne zu niedrigeren Steuersätzen zu entnehmen“. Ein Gesetzentwurf soll 2027 folgen.
- Zahlungen an Gesellschafter: Die geplanten neuen Meldepflichten für Zahlungen von personenbezogenen Gesellschaften (close companies) an ihre Gesellschafter führt die Regierung „derzeit“ nicht ein.
- Freibetrag für gewerbliche Einkünfte (trading allowance): Er steigt ab dem 6. April 2027 von 1.000 £ auf 3.000 £, und die Schwelle für die Meldung gewerblicher Einkünfte in der Einkommensteuererklärung (Self Assessment) steigt mit. Das hilft Menschen mit kleinen Nebeneinkünften, nicht Limited-Gesellschaften.
- Gesetzlicher Mindestlohn (National Living Wage): steigt ab dem 1. April 2027 um 3,9 % auf 13,21 £ pro Stunde.
- Lastschrift: Ab April 2029 müssen Unternehmen für VAT- und PAYE-Zahlungen aus ihren Meldungen eine Lastschrift einrichten, mit einigen Ausnahmen.
- Online-Marktplätze: Ab Oktober 2027 erheben Marktplätze die VAT auf begünstigte Verkäufe britischer Unternehmen über ihre Plattformen.
Das sollten Sie jetzt tun
- Verkauf in den nächsten Jahren geplant? Sprechen Sie vor dem 6. April 2027 mit einem Steuerberater über den Zeitpunkt und die BADR-Übergangsregeln.
- Anschaffung von Ausrüstung geplant? Fragen Sie Ihren Steuerberater, ob Sie den Kauf auf den 1. Januar 2027 abstimmen sollten.
- Mitarbeiter auf der Gehaltsliste? Planen Sie ab April 2027 den neuen Mindestlohn von 13,21 £ ein.
- Private Miet- oder Zinseinkünfte? Prüfen Sie, wie die Sätze für 2027/28 Ihre Steuerlast verändern.
- Handeln Sie nicht nur auf Basis von Schlagzeilen. Mehrere Maßnahmen sind noch im Entwurfs- oder Konsultationsstadium. Warten Sie die endgültigen Regeln ab und lassen Sie sich zu Ihrer Situation beraten.
Dieser Artikel erläutert die Ankündigungen. Er ist keine Steuerberatung.
So helfen wir Ihnen
Unser Service Jahresabschluss erstellt Ihren Jahresabschluss und Ihre Körperschaftsteuererklärung (Company Tax Return) und behält die Fristen im Blick. Wenn Sie Miet- oder Dividendeneinkünfte haben, reicht unser Service Self Assessment Ihre persönliche Steuererklärung ein. Für Lohnabrechnung und VAT, einschließlich der Umstellung auf Lastschrift, siehe Buchhaltung, VAT und Lohnabrechnung.
Häufige Fragen
Hat das Budget die Körperschaftsteuersätze geändert?
Nein. Die Regierung will den Regelsatz bei 25 % und den Satz für kleine Gewinne bei 19 % belassen, auch für das am 1. April 2028 beginnende Geschäftsjahr.
Ab wann gilt die niedrigere Obergrenze der Business Asset Disposal Relief?
Die lebenslange Obergrenze sinkt für begünstigte Veräußerungen ab dem 6. April 2027 von 1.000.000 £ auf 500.000 £. Für bestimmte Verträge, die vor diesem Datum geschlossen wurden, gelten Sonderregeln. Sprechen Sie über Ihren eigenen Verkauf mit einem Steuerberater.
Komme ich für die neue Founders' Relief infrage?
Nur wenn Sie und die Gesellschaft strenge Voraussetzungen erfüllen, darunter mindestens 25 % der Anteile von Anfang an, mindestens 5 Steuerjahre Haltedauer sowie mindestens 10 Millionen £ Umsatz und 15 Vollzeitäquivalente. Die Regeln befinden sich noch bis zum 30. November 2026 in der Konsultation.
Muss ich die VAT schon jetzt per Lastschrift zahlen?
Noch nicht. Die Pflicht, für VAT- und PAYE-Zahlungen aus den Meldungen eine Lastschrift einzurichten, ist ab April 2029 geplant, mit einigen Ausnahmen. Die gesetzliche Regelung folgt in einem künftigen Finance Bill.
Quellen
- Budget 2026: Breathing space for today, hope for the future — GOV.UK — HM Treasury, 28 October 2026
- Budget 2026 — Overview of tax legislation and rates (OOTLAR) — GOV.UK — HM Treasury and HMRC, 28 October 2026
- Capital Gains Tax — introduction of a new founders relief — GOV.UK — HMRC, 28 October 2026
- Increasing the trading allowance — GOV.UK — HMRC, 28 October 2026
- Budget 2026 tax related documents — GOV.UK — HMRC
Wir prüfen jede Angabe vor der Veröffentlichung anhand der offiziellen Quelle. Regeln ändern sich – prüfen Sie immer die aktuellen Hinweise auf GOV.UK.